Paraguay: Ueno Bank
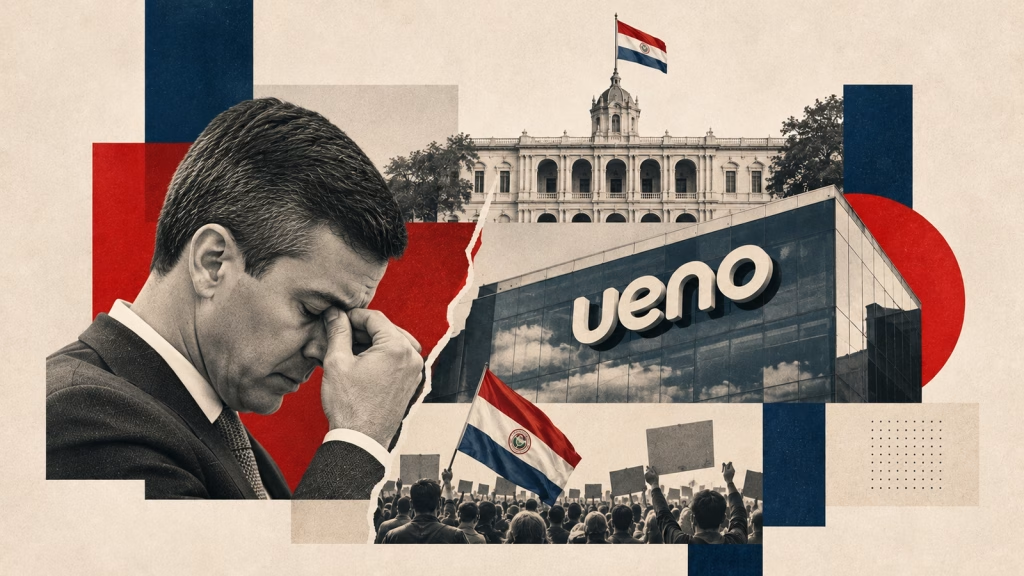
El banco que creció a la sombra del poder y dejó a millones de paraguayos sin sus ahorros.
La caída de una de las mayores entidades financieras del país destapó una red de vínculos entre el presidente Santiago Peña, su círculo empresarial y los organismos que debían controlarlo. El mandatario que prometió un Paraguay modelo enfrenta un juicio político; la cuenta, mientras tanto, la pagan trabajadores, jubilados y pequeños ahorristas.
NOTA: Andrés Silva, Diario la Humanidad
Montevideo, Uruguay
Durante dos años, Santiago Peña le vendió al mundo un Paraguay ordenado, abierto a los negocios y blindado por la estabilidad macroeconómica. El 3 de noviembre de 2026 esa vidriera se rompió, el Banco Central intervino Ueno Bank y abrió su proceso de resolución tras constatar graves incumplimientos financieros y regulatorios. Lo que empezó como un problema de solvencia dejó a la vista algo más tedioso, la cercanía entre un banco privado, el entorno empresarial del presidente y una porción enorme de dinero público.
Ueno nació en 2021 y creció a un ritmo que debió encender alarmas mucho antes. Llegó a tener unos tres millones de clientes, en un país de poco más de seis millones de habitantes, y a manejar alrededor de 850 millones de dólares de fondos públicos. De un día para otro, trabajadores, jubilados y pequeños comerciantes quedaron sin poder tocar sus cuentas.
Los nombres que aparecen en esta historia no están en la periferia del poder, sino en su centro. Peña tuvo participación accionaria en el grupo empresarial dueño de Ueno. Carlos Carvallo, presidente del Banco Central cuando llegó la intervención, había presidido antes la propia financiera. Y el Instituto de Previsión Social (IPS), que administra el dinero de los trabajadores, multiplicó sus depósitos en el banco durante el gobierno de Peña.
Sostené el periodismo independiente
Este medio existe sin corporaciones ni gobiernos. Tu aporte permite seguir informando sin condicionamientos.
Aportar ahoraPago rápido y seguro con tarjeta o PayPal. No necesitás cuenta.
Un supervisor que venía de la casa
Carvallo presidió Financiera Ueno entre junio de 2021 y julio de 2023. Pocas semanas después, en agosto, asumía la presidencia del Banco Central, el organismo que debe vigilar a los bancos, incluido el que acababa de dejar. Lo propuso Peña y el Senado lo respaldó con 39 votos a favor y dos abstenciones.
Según el Banco Central Carvallo se apartó de las decisiones vinculadas a Ueno para evitar conflictos de intereses. Es una respuesta de trámite, y no alcanza ni convence ya que una abstención formal no garantiza que el supervisor de un banco sea independiente cuando quien lo encabeza fue su presidente. Conviene, eso sí, ser precisos. El Senado aprobó el nombramiento de Carvallo, y votó las colocaciones del IPS en Ueno con modificaciones, se sabe que Peña presiono a los senadores. Cuánto se negoció entre el Ejecutivo y las bancadas sigue siendo una pregunta abierta.
Las alertas, además, existían. El 8 de junio de 2026 la Intendencia de Supervisión de Entidades Financieras Sistémicas elaboró un informe sobre los créditos de Ueno a empresas de su grupo controlador. El 10 de julio, el entonces gerente de Supervisión, Fernando Rivarola, firmó un memorándum que advertía excesos sobre los límites prudenciales y fallas en las condiciones de otorgamiento de ciertos préstamos que se otorgaban a sola firma, y planteaba la necesidad de un plan de regularización. Pasaron casi cuatro meses hasta la intervención. Falta saber quién leyó esos documentos, qué instrucciones bajaron desde la conducción del Banco Central y por qué la advertencia no se convirtió en acción. La reconstrucción de los memorandos fue publicada por ABC Color. Carvallo renunció después de la intervención, a pedido del propio Peña.
Préstamos puertas adentro
Según documentos de supervisión a los que accedió ABC Color, entre septiembre de 2025 y mayo de 2026 Ueno desembolsó unos 146,5 millones de dólares a tres sociedades del Grupo Vázquez, 62 millones a Grupo M, 42,5 millones a Mowi y 42 millones a Grupo Hendy. Con un patrimonio efectivo de unos 410 millones, el tope del 20 % para operaciones con empresas vinculadas rondaba los 82 millones. Según esa reconstrucción, las tres lo superaron con holgura.
Esa regla existe para evitar que los dueños de un banco usen los depósitos de la gente como caja propia. Y hay más. El 13 de octubre, ABC Color cruzó los registros de depósitos públicos con los desembolsos a las empresas vinculadas, el 26 de septiembre de 2025, Ueno recibió un aumento de unos 36 millones de dólares en depósitos públicos y previsionales y ese mismo día prestó cerca de 38,9 millones a las tres sociedades. Grupo M giró parte de ese dinero a otras firmas del conglomerado, entre ellas Itti y Redisa, y Mowi y Grupo Hendy hicieron transferencias parecidas hacia empresas relacionadas.
Los depósitos son fungibles, y la coincidencia de fechas no prueba que fueran los mismos dólares; eso solo podrán establecerlo los registros de tesorería y de movimientos de cuentas. Pero el Estado depositaba mientras el banco prestaba a sus propios dueños, casi al mismo tiempo y por montos similares. Quién autorizó esas operaciones, con qué garantías y a dónde fue a parar el dinero son preguntas que alguien tendrá que responder.
La caja de los jubilados
El IPS administra el dinero con el que miles de paraguayos esperan jubilarse. Colocarlo exige prudencia, diversificación y criterios de seguridad estrictos. Sin embargo, según investigaciones periodísticas y denuncias parlamentarias, los certificados de depósito de ahorro del instituto en Ueno pasaron de unos 80.000 millones de guaraníes en noviembre de 2023 a unos 2,2 billones en noviembre de 2025, casi veintiocho veces más en dos años.
El salto coincidió con dos cambios en el reglamento interno de inversiones del IPS, el primero el 9 de noviembre de 2023, tres meses después de la asunción de Peña, y el segundo el 12 de noviembre de 2024. Según ABC Color, las modificaciones aflojaron los requisitos de calificación y cambiaron los criterios sobre la capacidad patrimonial de las entidades receptoras. Que una inversión cumpla formalmente el reglamento no la hace prudente, sobre todo si el reglamento se reescribió en el camino. Hay que saber quién propuso los cambios, qué técnicos los respaldaron y qué informes advirtieron sobre la concentración en un solo banco. Las respuestas deben estar en las actas del Consejo de Administración, que durante parte de ese período presidió Jorge Brítez.
El 6 de noviembre, el IPS informó que presentó ante el Banco Central la documentación para defender sus créditos y depósitos en Ueno, y que debe acreditarlos para intervenir en el proceso de resolución. Es decir, el organismo que custodia el dinero de los trabajadores está hoy haciendo trámites, papeles en mano, para intentar recuperarlo.
El presidente, sus socios y las reglas que se aflojaron
Peña declaró al asumir, en agosto de 2023, acciones de Ueno Holding por unos 6.144 millones de guaraníes. La participación venía de Credicentro y había multiplicado su valor. El presidente afirma que vendió en marzo de 2025 y niega haber sido accionista directo de Ueno Bank. Lo documentado es su vínculo con la estructura empresarial propietaria. Pero vender las acciones no borra el período en que fue, al mismo tiempo, jefe del Estado y socio del grupo que más recursos públicos captaba. Quien llega a la Presidencia con negocios propios tiene la obligación de que no condicionen sus decisiones, y esa obligación se vuelve más pesada cuando el supervisor del grupo es un viejo directivo del mismo grupo.
El marco legal tampoco ayuda. En abril de 2023 Paraguay promulgó la Ley 7089 para prevenir y sancionar los conflictos de intereses en la función pública. En diciembre de ese mismo año, el Congreso sancionó la Ley 7236, que modificó buena parte de ese régimen y derogó herramientas de prevención y control, alcance de las declaraciones de intereses, obligaciones de abstención y otras salvaguardas. No hay pruebas de que el cambio se hiciera para favorecer a Peña o a Ueno, pero uno más uno es dos. Ocho meses entre una ley y su desmontaje justifican revisar quiénes lo impulsaron, con qué argumentos y a quiénes benefició.
Las denuncias mencionan además participaciones de familiares del mandatario en estructuras societarias, incluso en Luxemburgo. Eso requiere cotejo con registros oficiales y documentación de beneficiarios finales. No se trata de adjudicar culpas por apellido, sino de establecer quién participó de las sociedades, qué operaciones hizo y qué ganó.
Renuncia, fueros y juicio político
La crisis bancaria terminó siendo una crisis de supervivencia para Peña. El 5 de noviembre, con Diputados avanzando hacia el juicio político, anunció su renuncia en nombre de la estabilidad. Pero la forma de salida no es un detalle administrativo. El artículo 189 de la Constitución convierte a los expresidentes electos en senadores vitalicios, con voz pero sin voto, salvo a quienes hayan sido sometidos a juicio político y declarados culpables. Y las inmunidades parlamentarias del artículo 191 pueden trabar un proceso penal mientras no se levanten los fueros.
Peña buscara blindarse. Pero las consecuencias jurídicas de ambos caminos explican por qué la oposición insistió en que el juicio político siguiera su curso. La renuncia ni siquiera llegó a aceptarse, la sesión conjunta del Congreso convocada para tratarla perdió el cuórum cuando varios legisladores se retiraron del recinto. Diputados aprobó el juicio político con 78 votos y el Senado abrió el procedimiento. El 6 de noviembre rechazó la prórroga de 72 horas que pedía Peña para preparar su defensa; el presidente no se presentó y fueron sus abogados. El Senado admitió las pruebas de la acusación y siguió con los alegatos. Entre los cargos figuran los conflictos de intereses, los vínculos con Ueno Holding, la designación de Carvallo y la concentración de fondos públicos y previsionales. Al cierre de este artículo, el resultado seguía pendiente.
La crisis también dejó al descubierto grietas en el Partido Colorado, la estructura que sostuvo al gobierno. Peña no cae solo por la presión de la oposición, su propio oficialismo tuvo dificultades para cerrar filas.
Los que pagan la cuenta
Detrás de los balances y las disputas institucionales hay millones de personas atrapadas en una situación que no eligieron. La intervención dejó sin acceso a cuentas, tarjetas y servicios a buena parte de los tres millones de clientes de Ueno. Jubilados y trabajadores no podían cobrar, comerciantes no podían operar y miles de usuarios debieron abrir cuentas en otros bancos, que vieron saturadas sus aplicaciones. La Asociación de Bancos del Paraguay defendió la solidez del sistema y las autoridades descartaron un riesgo sistémico. Aun así, la confianza no se decreta, si los ahorristas empiezan a retirar depósitos en masa, hasta un banco sano puede tener problemas de liquidez.
Y la protección es limitada. El Fondo de Garantía de Depósitos cubre hasta 75 salarios mínimos mensuales por persona y por entidad, lo que deja desamparado a quien haya concentrado en Ueno más que eso, pequeños empresarios, trabajadores con indemnizaciones, familias que ahorraron lo que pudieron. Los bonos soberanos sufrieron presiones y el guaraní se depreció con fuerza en los días de mayor incertidumbre.
También hay trabajadores del propio ecosistema Ueno. El 6 de noviembre, empleados de empresas vinculadas se manifestaron frente al Ministerio de Trabajo, en Asunción, para exigir garantías laborales y claridad sobre el pago de indemnizaciones. Hubo reclamos de personal de Itti, Kaitel y Wepa, compañías que prestaban servicios al banco, y algunos manifestantes hablaron de miles de familias en la incertidumbre. La tercerización, con responsabilidades laborales repartidas entre sociedades del mismo conglomerado, es otro capítulo de este modelo empresarial, cuando todo va bien, el grupo es una sola máquina de ganar dinero; cuando cae, cada empleado descubre que su empleador era otro.
El modelo que prometía confianza
Peña llegó en 2023 con un discurso de estabilidad macroeconómica, inversión privada y modernización. Economista de formación, con paso por organismos financieros, hizo de esa credencial su carta de presentación, Paraguay sería un modelo regional, un lugar seguro para el capital. La crisis de Ueno golpea de lleno ese relato. Un país puede exhibir buenos números de crecimiento, déficit controlado e inversiones entrantes y, al mismo tiempo, tener un sistema de control corrupto que no controla. Las cifras que se celebran en los foros internacionales no dicen nada de quién cuida los ahorros de la gente.
Hay una pregunta sobre las reglas, quién las escribe, quién las hace cumplir y a favor de quién se flexibilizan. Un modelo que se apoya en la confianza de los mercados puede descuidar la confianza de quienes depositan su sueldo, su jubilación o sus ahorros de toda la vida. Esa se construye de otra manera, cuando un jubilado cobra en fecha, cuando el banco es supervisado sin privilegios y cuando un funcionario responde por sus decisiones, sin importar con quién haya hecho negocios.
Una crisis que exige responsables
Las denuncias penales, los procesos judiciales y el juicio político determinarán responsabilidades individuales. Pero cambiar de presidente y eventualmente devolver los depósitos de a poco no alcanza. Hay que reconstruir la ruta del dinero público, quién modificó los criterios de inversión del IPS, quién autorizó las colocaciones, quién conocía los riesgos, quién supervisó los créditos a las empresas vinculadas y por qué las advertencias del Banco Central no tuvieron respuesta. Hay que esclarecer, además, la relación entre el Ejecutivo y el grupo dueño de Ueno, y el papel de Carvallo.
La fortaleza de una economía se mide por su capacidad de proteger a la sociedad frente a quienes concentran el poder económico. Lo que Ueno deja abierto es si el Estado paraguayo administraba sus recursos pensando en el interés público o si terminó demasiado cerca de un grupo empresarial cuyo crecimiento fue acompañado, paso a paso, por decisiones tomadas desde las propias instituciones.
Los ahorros de los trabajadores, las jubilaciones y el dinero del Estado no están para sostener negocios privados ni para circular como ficha en una negociación política. Son de la sociedad paraguaya, y la sociedad paraguaya tiene derecho a saber qué pasó con ellos y quiénes tendrán que responder.
Te recomendamos leer:
Los artículos del diario La Humanidad son expresamente responsabilidad del o los periodistas que los escriben.
About Author